Controles internos del flujo de aprobación de facturas
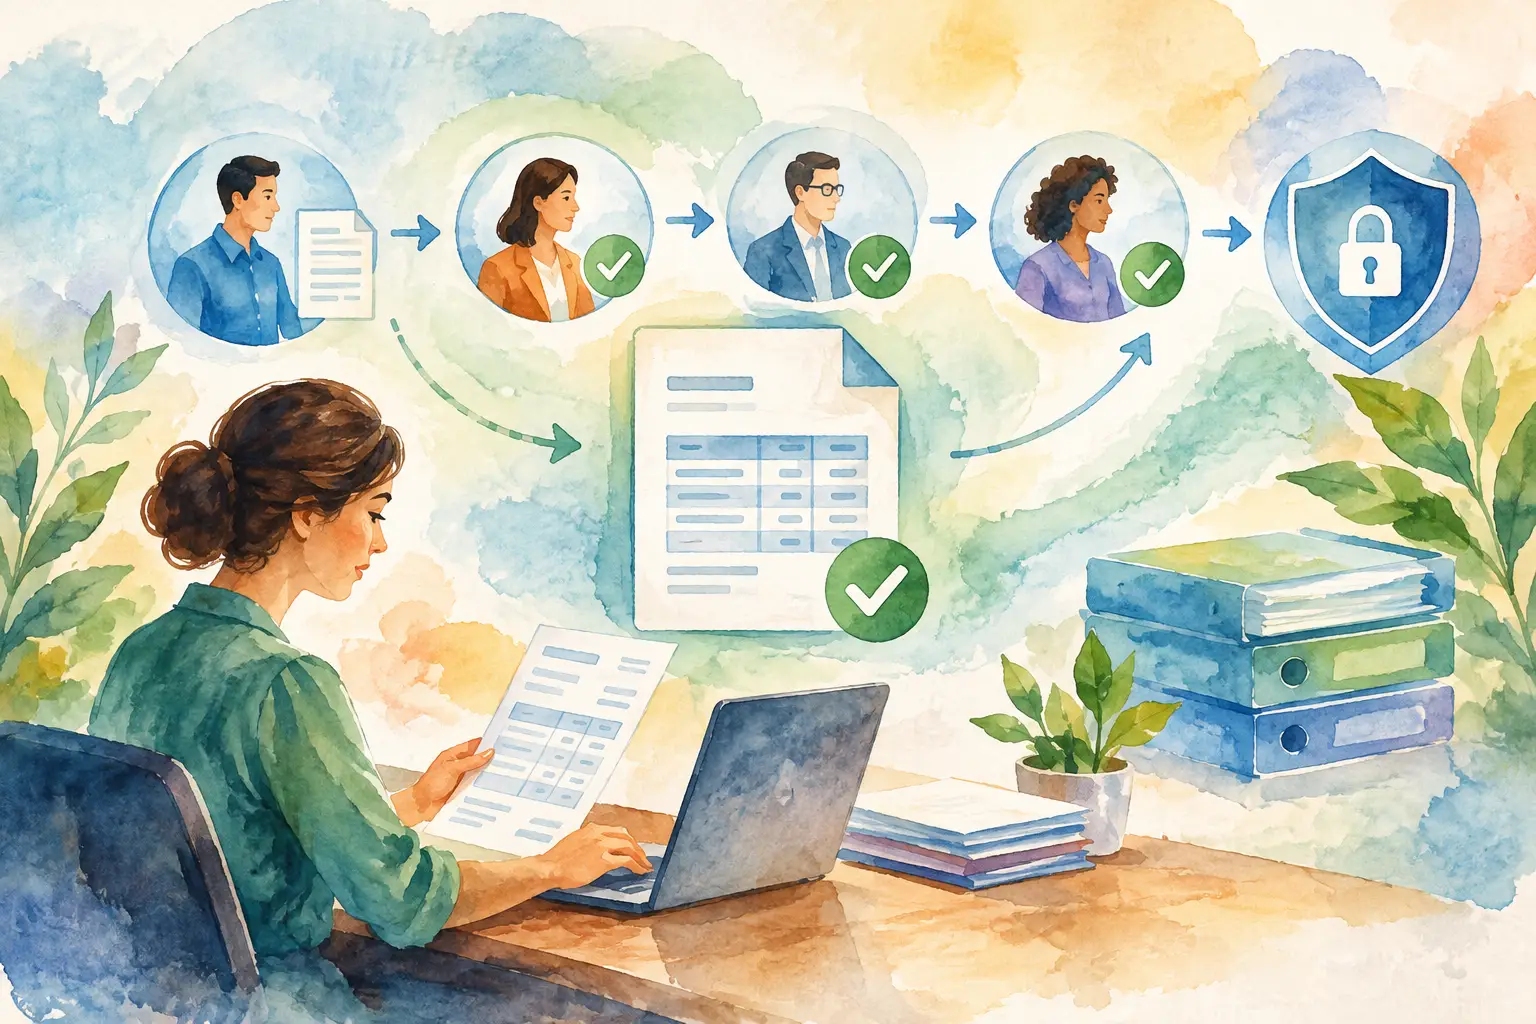
Llega una factura de un proveedor que vence en tres días, pero nadie puede decir quién es responsable de la decisión. Queda en una bandeja de entrada compartida, se reenvía dos veces y finalmente se paga porque alguien supone que se aprobó en algún momento. Los controles internos del flujo de aprobación de facturas detienen esa cadena de suposiciones. Definen quién puede presentar, revisar, aprobar, pagar y verificar cada factura antes de que el dinero salga de la empresa.
Para los equipos pequeños y medianos, el objetivo no es crear un proceso financiero engorroso. Es hacer que los gastos habituales sean visibles, estén autorizados y sean fáciles de justificar. Un flujo claro reduce los pagos duplicados, los cargos por mora, las compras no aprobadas y las prisas de fin de mes por reconstruir lo ocurrido.
Los controles internos del flujo de aprobación de facturas comienzan con la asignación de responsabilidades
Un proceso de facturación deja de ser confiable cuando la responsabilidad se da por sentada en lugar de asignarse. El empleado que recibe una factura quizá no sepa si la compra fue autorizada. El gerente del departamento puede saber que el trabajo se completó, pero no si la factura coincide con el monto acordado. El equipo de finanzas puede estar listo para pagar, pero carecer de pruebas de que se realizó alguna de esas dos verificaciones.
Los controles internos separan esas decisiones. La persona que presenta una factura proporciona los datos básicos. El responsable del presupuesto confirma que el gasto está previsto y es legítimo. Finanzas verifica el documento, aplica la clasificación contable correcta y controla el estado del pago. Cada persona ve la parte del proceso que debe realizar, no todos los detalles financieros de la empresa.
Esa separación importa incluso en una organización con poco personal. Una persona puede asumir más de un rol cuando la plantilla es limitada, pero el flujo de trabajo debe hacer visibles las excepciones. Si la misma persona presenta y aprueba una factura, finanzas debe saberlo. Si el dueño aprueba un pago urgente fuera del procedimiento habitual, el motivo debe quedar documentado.
Incorpora controles en cada punto de decisión
Los controles más sólidos están integrados en el trabajo que las personas ya necesitan realizar. No dependen de que alguien recuerde copiar a una dirección de correo de finanzas o guardar una captura de pantalla después de lo ocurrido.
Primero registra los datos completos de la factura
Cada factura debe ingresar al proceso con el nombre del proveedor, número de factura, monto, fecha, fecha de vencimiento, documento de respaldo y aprobador designado. Para las facturas recurrentes, agrega el contrato o la referencia de compra correspondiente cuando esté disponible. Estos detalles dan a quienes revisan suficiente contexto para tomar una decisión y a finanzas un registro confiable para la conciliación.
Exige los campos que evitan errores comunes, pero no conviertas la recepción de facturas en un formulario que nadie quiera usar. Por ejemplo, un empleado debería poder presentar una factura sencilla de un proveedor en segundos. Una solicitud por un monto inusualmente alto o de un proveedor desconocido puede activar una solicitud de información adicional o una revisión.
La detección de duplicados también es un control práctico. Los números de factura no siempre son perfectos, especialmente entre distintos proveedores, pero un flujo de trabajo debe señalar las combinaciones coincidentes de proveedor, número de factura y monto antes del pago. Una alerta es mejor que un rechazo automático porque existen correcciones y notas de crédito legítimas.
Dirige las aprobaciones según el gasto
Enviar todas las facturas al mismo ejecutivo genera demoras y debilita la rendición de cuentas. Dirige las facturas a la persona que pueda validar el gasto. Un gerente de instalaciones puede confirmar una factura de mantenimiento. Un líder de departamento puede confirmar una suscripción de software que usa su equipo. Finanzas puede realizar una revisión adicional cuando el monto supere un umbral definido.
Las reglas de aprobación deben reflejar el riesgo real. Las facturas recurrentes de bajo monto pueden necesitar la aprobación de un solo gerente. Un proveedor nuevo, un gasto único de gran monto o una factura sin un registro de compra que la respalde pueden requerir dos aprobaciones. La configuración adecuada depende del tamaño de la empresa, sus patrones de gasto y el nivel de autoridad de los líderes de departamento.
Evita las cadenas de aprobación basadas únicamente en los cargos. El mejor aprobador es la persona que conoce los bienes o servicios recibidos y tiene autoridad sobre el presupuesto. Si esa persona no está disponible, el flujo de trabajo necesita un delegado documentado o una ruta de escalamiento, no una factura estancada en una bandeja de entrada.
Separa la aprobación del pago
La aprobación confirma que una factura debe pagarse. No debe otorgar automáticamente al aprobador la capacidad de liberar fondos. Esta distinción es uno de los controles internos más útiles para las cuentas por pagar.
Un gerente puede aprobar una factura de consultoría de $4,000 porque el trabajo fue entregado. Finanzas todavía debe confirmar que la factura es válida, que no se ha pagado y que está programada correctamente. Luego, el responsable del pago la marca como pagada solo después de que el pago se haya iniciado o completado efectivamente a través del proceso de pagos de la empresa.
En los equipos donde un solo empleado de finanzas se encarga de la mayor parte del trabajo de cuentas por pagar, agrega una revisión compensatoria. Un contralor, fundador o contador externo puede revisar periódicamente las facturas pagadas, los cambios en los pagos y la actividad inusual de los proveedores. La revisión no tiene que retrasar cada pago. Debe establecer una supervisión independiente cuando las funciones no puedan separarse por completo.
Registra la decisión, no solo el resultado
No basta con indicar que está aprobada. Un registro de auditoría útil muestra quién presentó la factura, quién la aprobó o rechazó, cuándo se realizó cada acción y si algún dato cambió durante el proceso. Los comentarios deben explicar las excepciones, como un aumento de precio, un pago urgente o una aprobación por parte de un delegado.
Las cadenas de correos electrónicos son pruebas poco sólidas porque los mensajes pueden perderse, reenviarse o interpretarse fuera de contexto con facilidad. Un flujo de trabajo centralizado crea un historial inmutable de acciones vinculado a la propia factura. Cuando un proveedor cuestiona los plazos de pago o un auditor pregunta por qué se aprobó un cargo, el equipo puede recuperar el registro sin buscar en las bandejas de entrada personales.
Controla cuidadosamente el estado del pago
El estado del pago es un control financiero, no una etiqueta administrativa. Una factura marcada como pagada debe tener un respaldo claro, como una referencia de pago, una fecha de pago o una confirmación del sistema de pagos. Si una factura está pagada parcialmente, el saldo pendiente debe permanecer visible en lugar de desaparecer entre los elementos completados.
Esto evita dos errores costosos: pagar una factura dos veces porque su estado no estaba claro y suponer que una factura está liquidada cuando solo se pagó una parte. También ofrece a los líderes una visión actualizada de qué se debe pagar, a quién y cuándo.
Establece permisos acordes con el trabajo
El acceso basado en roles mantiene el flujo de trabajo bajo control sin dificultar su uso. Los empleados que presentan facturas deben poder crear sus propias solicitudes y darles seguimiento. Los aprobadores deben ver las facturas que tienen asignadas y la documentación necesaria para decidir. Los supervisores pueden necesitar visibilidad sobre los gastos de su equipo. Los administradores de finanzas necesitan un acceso más amplio para gestionar las colas de trabajo, corregir registros y supervisar el estado de los pagos.
No todos necesitan acceso a los datos de cuentas por pagar de toda la empresa, los datos bancarios o los costos de proveedores de otro departamento. Limitar el acceso reduce la exposición y aclara las responsabilidades. También mantiene las colas de trabajo enfocadas. Un aprobador que solo ve las facturas relevantes tiene más probabilidades de actuar con rapidez y detectar algo que no parece correcto.
El diseño de los permisos debe revisarse a medida que cambian los roles. Un antiguo gerente de departamento no debe conservar la autoridad de aprobación después de cambiar de equipo. Un aprobador temporal no debe convertirse en una excepción permanente. Estos cambios pueden pasarse por alto fácilmente en los procesos basados en correo electrónico y son mucho más fáciles de gestionar en un espacio de trabajo definido.
Haz visibles las excepciones en lugar de manejarlas informalmente
Todas las empresas tienen excepciones. Un proveedor puede amenazar con suspender el servicio, un ejecutivo puede aprobar un gasto urgente por teléfono o una factura corregida puede llegar después de que se haya procesado la original. La respuesta no es fingir que estas situaciones nunca ocurrirán. La respuesta es darles un procedimiento controlado.
Crea reglas claras para las facturas urgentes, las compras fuera de las políticas, los cambios de proveedores y las excepciones a las reglas de aprobación. Exige un motivo, identifica a la persona que autoriza la excepción y conserva el registro junto con la factura. Así, finanzas puede atender urgencias legítimas sin permitir que la urgencia se convierta en una forma permanente de eludir el proceso.
El mismo enfoque se aplica a las facturas rechazadas. Un rechazo debe indicar si la factura está duplicada, es incorrecta, carece de respaldo, está fuera del presupuesto o simplemente se envió a la persona equivocada. Los motivos de rechazo claros ayudan a quienes presentan las facturas a corregir el problema y reducen los errores repetidos.
Revisa el flujo de trabajo antes de que falle
Los controles solo funcionan cuando el equipo los sigue y la dirección verifica los resultados. Una revisión mensual de las aprobaciones atrasadas, las facturas pagadas sin la aprobación estándar, los proveedores recién agregados, las alertas de duplicados y las facturas pagadas parcialmente puede revelar deficiencias a tiempo. Para una empresa en crecimiento, esta revisión puede tomar menos de una hora y evitar un trabajo correctivo mucho mayor más adelante.
Busca cuellos de botella, además de riesgos. Si un solo ejecutivo aprueba cada factura, el proceso puede estar controlado, pero ser demasiado lento. Si los departamentos aprueban las facturas rápidamente, pero finanzas las devuelve constantemente por falta de documentos, mejora los requisitos de recepción. Los buenos controles deben hacer que la acción correcta sea más fácil que eludir el proceso.
UTUMATE ofrece a los equipos un único espacio de trabajo para presentar facturas, dirigir las decisiones según el rol, conservar registros auditados de aprobación y dar seguimiento al estado de pago total o parcial. El resultado es un proceso que finanzas puede supervisar sin obligar a cada empleado a usar un sistema contable complicado.
Comienza con las facturas que generan más incertidumbre hoy. Asígnales un responsable identificado, una ruta de aprobación obligatoria y un estado de pago que no se preste a suposiciones. Una vez que el proceso es visible, un mejor control se convierte en un hábito operativo diario en lugar de un proyecto de recuperación de fin de mes.